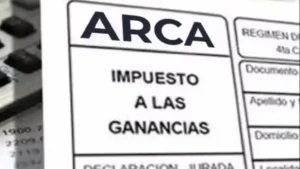
La resolución abarca tanto a personas físicas como a sucesiones indivisas que están comprendidas en la Resolución General 5.692, incluyendo a aquellos responsables del régimen general y a los adheridos al Régimen de Declaración Jurada Simplificada.
Esta nueva norma modifica el primer párrafo del artículo 1 de la Resolución General 5.851, que inicialmente había establecido como fecha excepcional el 27 de julio de 2026, y reemplaza el plazo del 22 de septiembre dispuesto por las Resoluciones Generales 5.876 y 5.890. A su vez, la fecha para el pago del saldo se mantiene sin cambios, fijada para el 27 de julio de 2026.
La decisión de extender el plazo responde a consideraciones de gestión tributaria, con el objetivo de facilitar a los contribuyentes el cumplimiento de sus obligaciones fiscales.
Además, la norma establece el procedimiento a seguir para los anticipos del período fiscal 2026, añadiendo un párrafo al artículo 2 de la Resolución General 5.876. Este nuevo agregado indica que, en caso de que el sistema “Cuentas Tributarias” no proporcione el monto del primer y/o segundo anticipo por la falta de presentación de la declaración jurada del 2025, los contribuyentes deberán calcular e ingresar esos anticipos basándose en la información de sus papeles de trabajo. La resolución anterior había estipulado el 24 de septiembre de 2026 como fecha para el ingreso del primer anticipo, y este plazo permanece inalterado.
La resolución fue firmada el 18 de septiembre por el director ejecutivo de ARCA, Andrés Edgardo Vázquez, en el ejercicio de sus atribuciones conferidas por los artículos 20 y 21 de la Ley 11.683 y el artículo 7 del Decreto 618/1997, entre otras disposiciones.