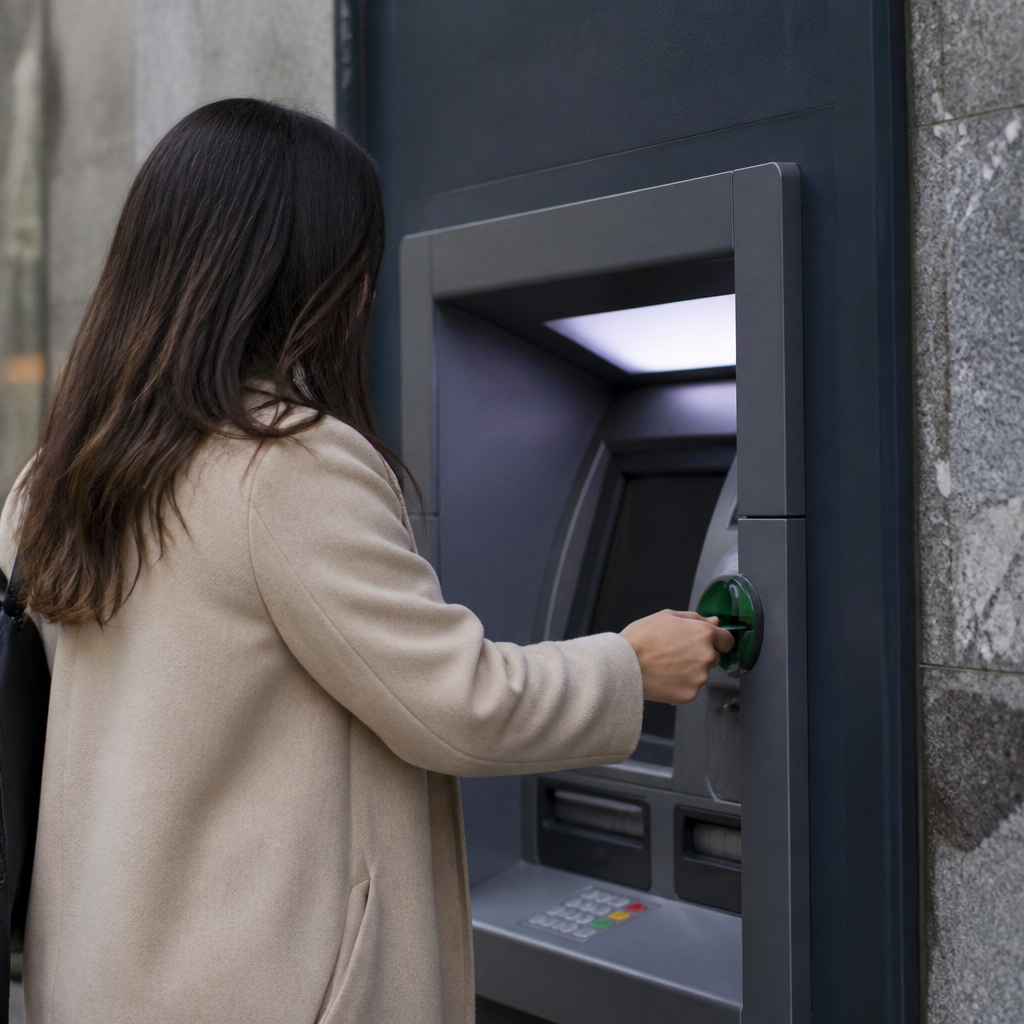
Las cifras del Banco Central indican una notable caída en las extracciones de efectivo. En julio de 2024, el sistema registró 99 millones de operaciones mensuales; dos años más tarde, esa cifra se redujo a 46 millones, lo que representa una disminución superior al 50%. Esta merma se atribuye principalmente a la baja utilización de los cajeros, que pasaron de cerca de 90 millones de extracciones mensuales a poco más de 40 millones en el mismo periodo.
La introducción del billete de $20.000 en noviembre de 2024 podría haber contribuido a disminuir la necesidad de retirar efectivo con frecuencia, ya que permite hacer extracciones de montos más altos con menos billetes. Sin embargo, su impacto se ha visto limitado por la inflación acumulada, que ha afectado rápidamente el poder adquisitivo de esa denominación y su capacidad para justificar por sí sola la disminución en el uso de cajeros.
Para fomentar la digitalización, el Banco Central mantiene un billete de máxima denominación con un valor relativamente bajo, de apenas 13 dólares. Además, no se ha modificado el límite por extracción que se aplica a los cajeros de otros bancos, que es de solo $60.000. A pesar de estas medidas, la cantidad de extracciones continúa en descenso.
Aunque existe una amplia red de comercios, como supermercados y farmacias, donde es posible retirar efectivo en las cajas, su uso también ha disminuido. Los datos sugieren que esta modalidad no ha logrado compensar la caída en las extracciones de los cajeros. En los últimos dos años, las operaciones de retiro en comercios se redujeron de 7 millones a poco más de 3 millones por mes.
Un indicador adicional sobre la caída del uso del efectivo es la estadística mensual del Indec que analiza los medios de pago en las compras en supermercados. Allí, el efectivo ha perdido terreno notablemente. A principios de 2021, representaba el 32,5% de las ventas, mientras que en junio de 2026 su participación se redujo al 16,6%. En poco más de cinco años, el uso de billetes se ha casi reducido a la mitad, en consonancia con la disminución en la circulación de efectivo.
El espacio dejado por el efectivo ha sido ocupado principalmente por otros medios de pago, cuya participación ha crecido del 5,3% al 15,6%. Esta categoría incluye opciones como transferencias, pagos con código QR y billeteras digitales. Las tarjetas de crédito han mantenido un rol central, aumentando su participación del 35,1% al 41,9%, mientras que el débito se ha mantenido alrededor del 25% del total, impulsadas por las promociones constantes de los supermercados. Algunas cadenas importantes incluso han comenzado a emitir sus propias tarjetas. No obstante, este cambio también refleja una tendencia más amplia: los consumidores están adoptando cada vez más la práctica de no llevar dinero en efectivo.
La transformación de los hábitos es tan intensa que, para las entidades bancarias, la extensión de su red de sucursales y cajeros ha dejado de ser una prioridad. La mayoría de los bancos, incluidos los más tradicionales, están mostrando más interés en expandir su presencia digital en lugar de fortalecer su infraestructura física. Para la banca pública, se ha vuelto más relevante modernizar y optimizar los canales digitales que establecer oficinas en áreas menos urbanas.
Los datos oficiales también apuntan a una contracción en la red de sucursales. Actualmente, hay al menos 500 sucursales menos que hace cinco años en todo el país. Junto con la aparición de los bancos digitales, las fusiones entre entidades en los últimos años han llevado a la eliminación de numerosas sucursales. Asimismo, el número de cajeros automáticos en Argentina se ha estancado entre 19.000 y 20.000, generando costos en seguridad, mantenimiento y abastecimiento, lo que a su vez incentiva a los bancos a continuar promoviendo la digitalización.