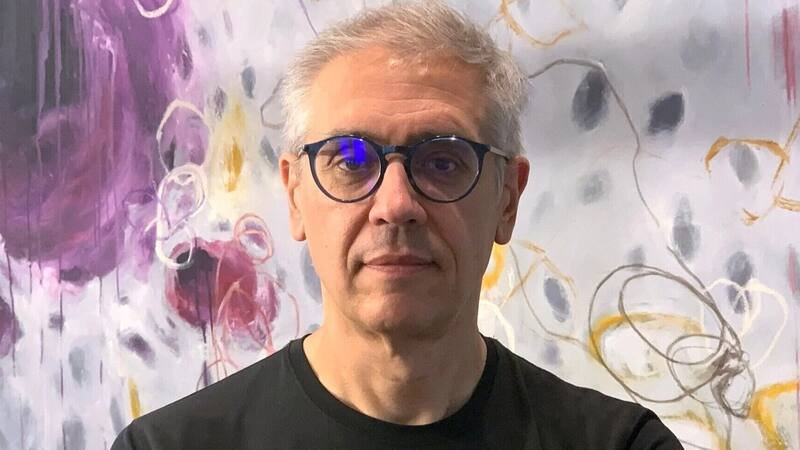
Fernando Álvarez, economista argentino y profesor de la Universidad de Chicago, analizó la marcha del programa de estabilización del Gobierno de Javier Milei. Consideró que el compromiso fiscal del Presidente es lo más distintivo de la iniciativa y calificó de “muy razonable” la secuencia cambiaria y monetaria.
Al referirse al plan, recordó que “intentos como estos hubo a veces”, como el déficit cero, pero sostuvo que “el compromiso del Presidente es muy impresionante”.
También describió las condiciones iniciales, que definió como “muy complejas”, debido a “un montón de pasivos en el Banco Central, en el tesoro también”, entre ellos deudas con importadores. En ese contexto, evaluó que el equipo económico “ha sido excepcional”.
Según explicó, el proceso pasó de un tipo de cambio fijo, con una devaluación inicial que consideró “bastante convencional”, a un esquema de mayor flexibilidad, con bandas cambiarias y una apertura “no total” de la cuenta capital.
En materia monetaria, afirmó que “esto de hacer política antiinflacionaria, pero sin subir las tasas de interés, creo que fue acertado”. Añadió que, históricamente, para reducir la inflación desde niveles elevados se recurrió a alguna modalidad de cambio fijo y que “mirándolo así como de arriba es como todo muy razonable”.
Álvarez también describió un cambio estructural, asociado con la eliminación de “los tipos de cambio múltiples y los permisos de importación” y la apertura del sector energético. Aclaró que la política comercial en sí no cambió y que esa transformación “no es una cosa necesariamente de corto plazo o macro, pero tiene efectos”.
Consultado sobre los factores de los que depende la reactivación, propuso considerar dos elementos. El primero fue “un cambio fiscal enorme”: ante una consolidación equivalente al 5% del PBI, dijo, cualquier alumno de primer año de Economía habría anticipado “una recesión pero gigantesca”. Sin embargo, en 2024 se registró “una caída de la actividad que se repuntó bastante rápido”.
El segundo factor es la transformación estructural. Sectores como la energía, el petróleo y el gas, la minería y la agricultura se expanden, mientras otros se contraen. En principio, esa dinámica no tendría por qué provocar una recesión, aunque, según Álvarez, las rigideces nominales pueden hacer que esos movimientos “a veces” la generen.
Al evaluar los últimos seis a ocho meses, mencionó la fuga de capitales y el aumento de las tasas de interés durante las elecciones del año pasado. Señaló que algunos atribuyen a esos factores el efecto posterior, aunque afirmó que “yo creo que eso medio ya pasó”.
Entre las explicaciones posibles de por qué “la actividad económica ahora está media estancada”, se inclinó por la diferencia entre los sectores que crecen y los que se contraen, y por el efecto agregado de las rigideces nominales.