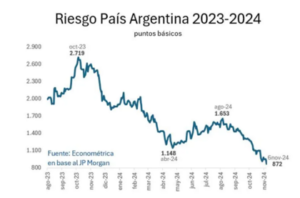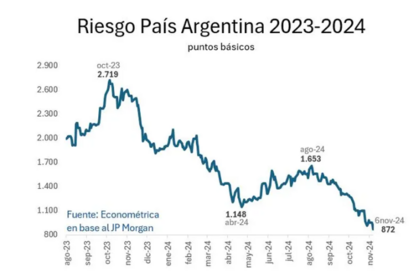
El avance refleja la preocupación de los inversores por los activos argentinos. La mejora de los bonos durante la primera mitad del año perdió impulso y, en los últimos meses, sus cotizaciones quedaron sujetas a una combinación de factores externos e internos.
“En términos generales, tuvimos todas malas noticias en los últimos cuatro meses. Desde el punto de vista internacional, la suba de tasas de los bonos del Tesoro norteamericano es mala para los emergentes. A eso sumale el efecto de Brasil porque el mercado esperaba un triunfo de Bolsonaro. También tuviste las elecciones en EE.UU., que si bien el mercado reaccionó favorablemente, para la Argentina el resultado genera dudas, así que desde el punto de vista global el contexto empeoró”, explicó Martín Polo, economista y fundador de Polomix.
Pero el contexto externo no fue el único elemento que afectó a los títulos argentinos. Las variables locales empezaron a ocupar un lugar más importante entre las preocupaciones de los analistas financieros.
En el plano local, Polo indicó que la inflación aún no desacelera al ritmo previsto, lo que limita la recuperación del poder adquisitivo de los salarios. También destacó la actividad económica como uno de los principales motivos de inquietud: sostuvo que la economía ya entró en una fase recesiva y que no hay certezas sobre cuánto podría durar.
Polo observó, además, un cambio en las expectativas que habían surgido durante los primeros meses del año. En julio, el cobro de cupones había impulsado el optimismo, pero los datos de actividad del segundo trimestre y la desaceleración más lenta de los precios empezaron a modificar las perspectivas. “En julio tuviste el cobro de cupones, pero con los datos de actividad del segundo trimestre hubo un punto de inflexión. Esa idea que decía Caputo de que venían los mejores 18 meses no fue tal”, analizó.
A los factores económicos se suma la incertidumbre política. Aunque falta casi un año para las elecciones presidenciales, el mercado comenzó a reflejar ese escenario en los precios de los bonos. La inquietud se centra en que un cambio en las expectativas electorales pueda afectar la continuidad del programa económico y las condiciones de financiamiento de la Argentina.
También presiona a los activos argentinos el calendario de pagos previsto para el próximo año. En 2027 se acumulan importantes vencimientos de deuda en moneda extranjera, calculados en unos 25.000 millones de dólares. El Gobierno deberá conseguir las divisas para afrontar esas obligaciones o refinanciar parte de los compromisos. Para los inversores, será clave que el país pueda acumular reservas y recuperar el acceso al financiamiento internacional.
Pedro Siaba Serrate, jefe de Investigación y Estrategia de Portfolio Personal Inversiones, señaló que la principal fuente de incertidumbre para los bonos argentinos es local y está vinculada con las próximas elecciones presidenciales.
“Acá claramente hay un factor local que está afectando muchísimo el trading de los bonos y el elefante en la sala son las elecciones del año que viene. Falta muchísimo, pero genera muchísima ansiedad en el mercado. Creo que es peor la percepción de los inversores locales que la de los externos, pero que claramente ha ido socavando desde que no hay grandes noticias, sobre todo en los sectores más trabajo intensivo”, afirmó.
La incertidumbre también aparece en un indicador de Portfolio Personal Inversiones que busca estimar qué probabilidad de continuidad del Gobierno descuentan los precios de los bonos. Según sus cálculos, a mediados de julio la curva de bonos globales reflejaba una posibilidad implícita de reelección de Javier Milei cercana al 90% o 92%. A fines de agosto, la estimación había bajado al 77% y, el 3 de noviembre, quedó por primera vez apenas por debajo del 50%.
Justina Gedikian, analista de la oficina de inversiones de Cohen, señaló que, aunque la baja de las tasas en Estados Unidos favorece la recuperación de los mercados emergentes, los activos argentinos siguen mostrando un desempeño negativo. En ese marco, explicó que las dudas sobre la actividad económica y el escenario electoral empiezan a trasladarse a los precios de los bonos. “La curva lo muestra con claridad: los bonos 2027, que se cobran dentro del mandato actual, se mantienen estables, y la caída se concentra en los que vencen después