En su intervención, Hambo informó que desde Quebrados por la Usura se procede a solicitar “siempre por carta documento que nos practiquen una liquidación”. Sin embargo, advirtió que “de los 1.500 casos que mandé, ni una sola carta documento con la liquidación le dieron a la gente”.
Comparó la situación con una transacción cotidiana: “Vos pensá que vas al carnicero, comprás carne y el carnicero te pone ‘nalga tanto, chorizo tanto’ y te pone el total. Eso es lo único que uno le pide, ni más ni menos”.
Además, subrayó que no es legal sumar capital e interés en el resumen mensual, ya que eso genera una deuda inasumible. “No se puede cargar el capital más el interés y al otro mes de nuevo ese capital en otro resumen de cuenta, porque se arma una pelota impagable, y porque está prohibido por la ley”, enfatizó.
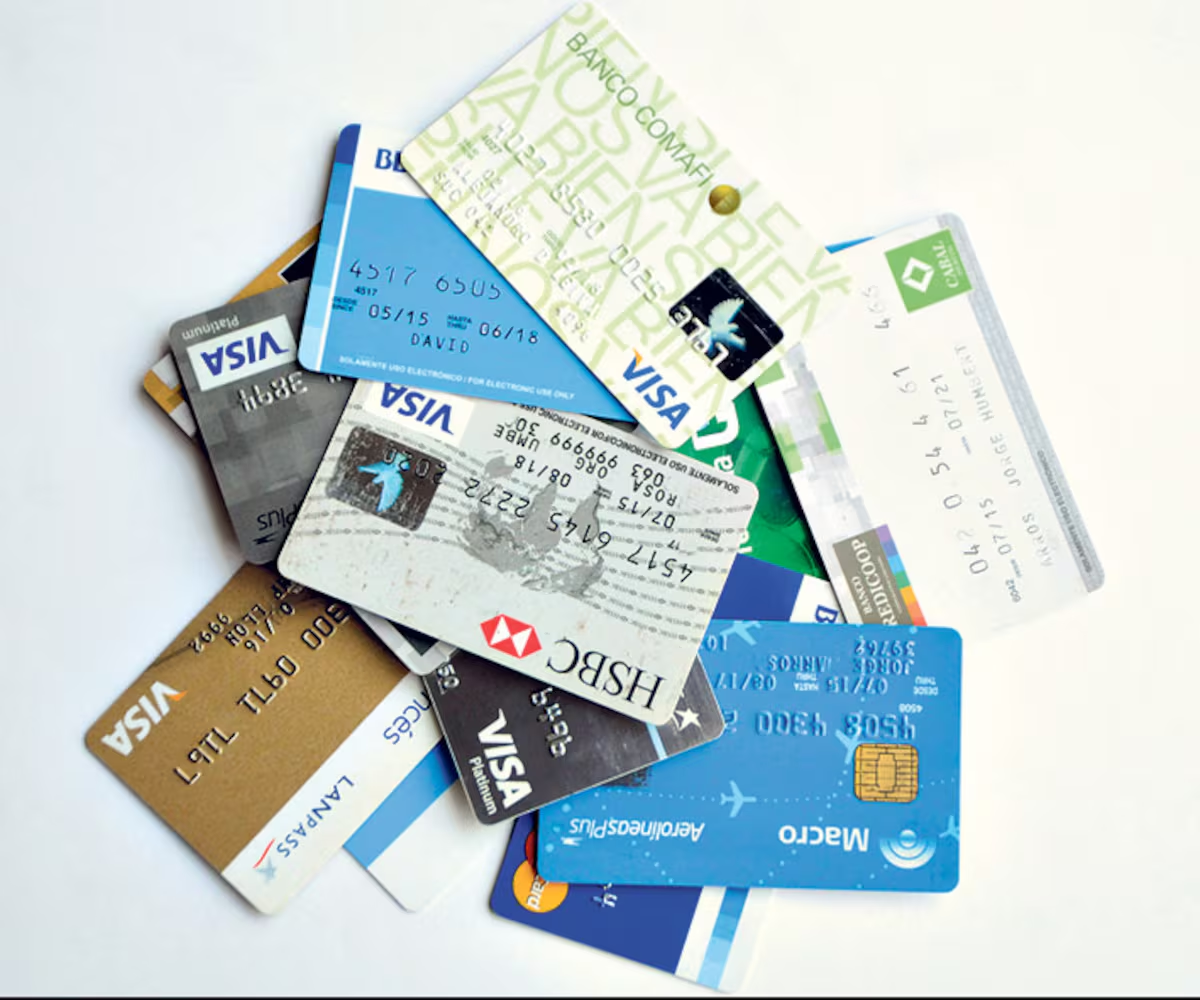
Hambo también cuestionó los costos que figuran en los resúmenes de las tarjetas de crédito: “Si cada uno se fijara que le ponen un costo financiero total, que se llama CFT, al final del resumen van a ver que supera el 143%”. Recordó que la Ley de Tarjetas de Crédito establece un límite del 25% anual para algunos intereses y manifestó: “Por eso decimos que es usura, pero no porque lo tiramos livianamente. Está comprobado por peritos que tenemos en nuestro estudio”.
En la carta documento que se remite a las entidades o prestamistas se solicita una liquidación que explique la evolución de la deuda. Así, Hambo destacó que “de lo que la cuenta del almacenero te daría 600.000 pesos, terminás debiendo 60 millones”, lo que refleja la magnitud desproporcionada de los montos involucrados. “El contrato sobre el cual te tienen que aplicar los intereses, eso es el que vos firmaste, y te aplican lo que se les canta”, agregó.
Finalmente, la abogada mencionó que la quiebra puede ser una alternativa legal para quienes se encuentran atrapados en deudas impagables. “La quiebra es una forma de licuar tu pasivo. Hay dos formas: vos pedís tu propia quiebra y entra un síndico, y el síndico verifica que las deudas estén bien conformadas”, explicó.
Hambo concluyó afirmando que “el resumen de la tarjeta de crédito no es deuda, con lo cual no puede ser verificado”. En caso de que una empresa de cobranza reclame una suma exorbitante, advirtió que “esa no la vas a tener que pagar porque el síndico no te la va a verificar”, abriendo espacio para posibles acuerdos con el juzgado que podrían llevar a la limpieza del historial crediticio del deudor.