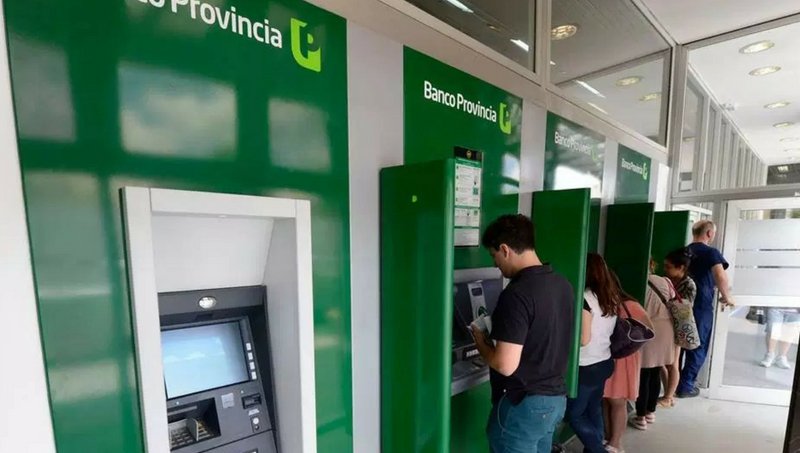
El estudio examinó más de 320.000 cuentas sueldo de empleados privados que cobraron en la entidad y no transfirieron el dinero a otros bancos. Comparó los datos de diciembre de 2023 y diciembre de 2025, y sumó una medición de julio de 2026 para observar cómo se utilizaron los salarios durante los primeros días del mes.
Entre diciembre de 2023 y diciembre de 2025, la proporción de trabajadores que se quedó sin saldo de su haber antes del día 10 pasó del 17,9% al 23,2%. El incremento fue de 5,3 puntos porcentuales.
También se adelantó el día en que la mitad de las personas había consumido los recursos recibidos por su salario. En diciembre de 2023, ese umbral se alcanzó el día 24; dos años después, el día 22.
Otra variable midió cuánto dinero se había utilizado un día después de acreditarse el sueldo. En diciembre de 2023, los titulares de las cuentas habían gastado el 18,5% de los ingresos depositados durante esa primera jornada. En diciembre de 2025, la cifra ascendió al 23,5%.
El tema cobró relevancia tras los dichos de Milei sobre las dificultades de los hogares para afrontar sus gastos hasta el final de cada mes. La semana pasada, el Presidente objetó esa afirmación y aludió al lapso entre el momento en que se agota el dinero y el próximo cobro.
“Si se quedan sin plata al día 20, ¿Me pueden decir cómo hacen para vivir 10 días sin comer y sin beber? ¿Nadie se hizo la pregunta? Ustedes se dan cuenta de que, al contestarse esa pregunta, se dan cuenta de que la frase suena linda, pero es una pelotudez del tamaño de una casa. Reflexionemos”, afirmó Milei.
Pese a los cuestionamientos presidenciales, la medición de julio de 2026 registró un uso más acelerado de los haberes. Cinco días después de la acreditación, las cuentas analizadas en su conjunto ya habían utilizado la mitad del dinero correspondiente al salario mensual.
Al llegar el día 10, el 36% de los trabajadores y las trabajadoras no tenía saldo proveniente del sueldo. Diez días más tarde, la proporción alcanzaba el 57%. Cerca de seis de cada diez personas de la muestra habían agotado, para el día 20, el dinero originado en su haber mensual.
Las diferencias por nivel de ingresos fueron más marcadas en julio de 2026. Entre quienes percibieron salarios bajos, el 56% se quedó sin saldo antes del día 10. En ese segmento, la mitad de las personas agotó los recursos alrededor del día siete.
En el grupo de ingresos medios bajos, el 40% llegó al día 10 sin dinero de su sueldo. La mitad de los trabajadores de ese segmento se quedó sin saldo cerca del día 14.
Los ingresos altos mostraron otro panorama, aunque también hubo un agotamiento temprano para parte de los salarios. Antes del día 10, el 21% de los trabajadores de ese nivel ya no tenía saldo; la mitad había consumido el dinero de su haber cerca del día 24.
La distancia entre los grupos se reflejó tanto en la proporción de personas que agotó el salario durante la primera parte del mes como en el momento en que se consumió la mitad de los fondos. La brecha más amplia se observó entre quienes cobraron menos y los demás segmentos.
Para analizar la evolución del uso de los ingresos entre diciembre de 2023 y diciembre de 2025, el estudio comparó a trabajadores con poderes adquisitivos similares. El deterioro fue más intenso entre quienes percibieron los montos más bajos.
Entre las personas con ingresos equivalentes a 1,2 millones de pesos mensuales, la proporción que se quedó sin dinero antes del día 10 aumentó 5,9 puntos porcentuales. Para quienes recibieron un ingreso equivalente a 2 millones de pesos, la suba fue de 5,2 puntos.
En el segmento de salarios equivalentes a 4 millones de pesos, el incremento llegó a 1,5 puntos porcentuales. La comparación entre los tres niveles indicó que el agotamiento temprano de los haberes creció con mayor fuerza entre los trabajadores de menores recursos.
El análisis atribuyó la reducción más rápida de los saldos a factores distintos de un aumento del consumo. Entre julio de 2025 y julio de 2026, el salario real cayó un 4,3%, mientras que el consumo real con tarjetas y Cuenta DNI retrocedió un 8,6%.
Frente a 2023, el consumo real se redujo un 20%. Esa trayectoria reflejó un cambio en la distribución de los gastos de los hogares: una parte mayor de los ingresos se destinó a pagos que no pueden postergarse.
El presidente del Banco Provincia, Juan Cuattromo, relacionó los resultados con sus conversaciones con trabajadores, comerciantes y pequeñas y medianas empresas. “Los datos muestran algo que vemos todos los días cuando recorremos la provincia y conversamos con trabajadores, comerciantes y pymes: cada vez a más familias el ingreso les dura menos. Y eso ocurre incluso en un contexto donde el consumo se retrajo”, señaló.
Cuattromo afirmó que el relevamiento también daba cuenta de consecuencias para la actividad económica. “El informe refleja cómo la pérdida de capacidad de compra en la vida cotidiana impacta sobre la actividad económica. Por eso, considerar que la macroeconomía está ordenada cuando los salarios alcanzan menos y las familias enfrentan mayores dificultades para llegar a fin de mes es una mirada muy reduccionista de la realidad económica de la Argentina”, dijo.