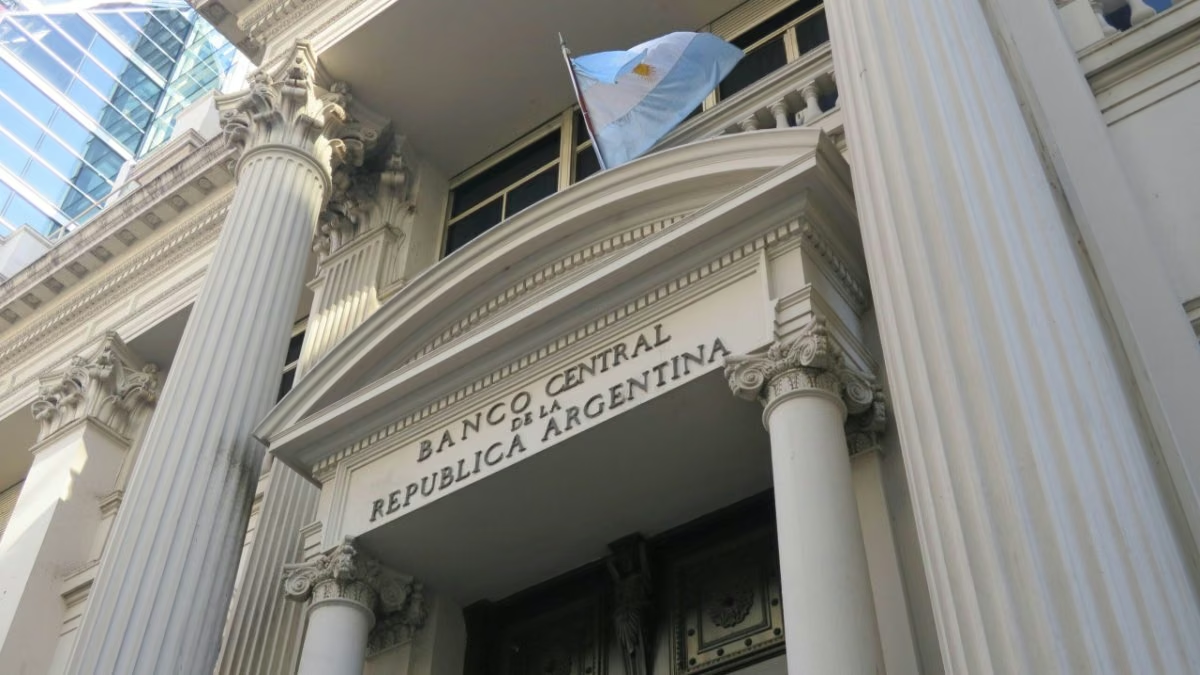
Detrás de este alto costo financiero se encuentran los impuestos a distintos niveles (Nación, provincias y municipios), así como la morosidad. Sin embargo, el ente que dirige Santiago Bausili considera que también inciden otros factores, como la falta de competencia, la concentración en el mercado y regulaciones restrictivas.
Los préstamos en bancos generalmente requieren garantías o colaterales que permiten que las tasas disminuyan. Por lo tanto, las medidas a anunciar están orientadas a facilitar la incorporación de esos colaterales.
En primer lugar, los créditos personales ofrecidos a asalariados podrán cobrarse mediante códigos de descuento. Este es el mecanismo que utilizan, por ejemplo, algunas mutuales vinculadas a sindicatos, que funcionan como intermediarios al canalizar los fondos para estos préstamos personales.
La estrategia de Bausili busca desregular los códigos de descuento, permitiendo que cualquier entidad, no solo mutuales, pueda gestionar el cobro de los préstamos otorgados. Esto tiene como objetivo incrementar la oferta de créditos para asalariados y reducir su costo.
En lo que respecta a los comercios, el BCRA se concentra en las compras efectuadas con tarjeta en cuotas. Los negocios que buscan financiarse a partir de estas promesas de pago enfrentan la intervención de procesadores de pago.
Una venta con tarjeta de crédito en seis cuotas genera seis promesas de pago para el comercio, cada una con su propia fecha de cobro. No es el cliente quien asume la responsabilidad del pago, sino el banco emisor de la tarjeta, que proporcionó al consumidor el financiamiento.
Una vez aprobada la compra, el comercio cuenta con un crédito que presenta muy baja probabilidad de impago, lo que debería permitirles acceder a financiamiento a tasas reducidas en función de este crédito.
Actualmente, las billeteras y otras entidades aplican altas tasas a los comercios que desean cobrar anticipadamente por una venta en cuotas. Los más afectados son los comercios pequeños, que suelen tener menos poder de negociación.
Si los “cupones” de las cuotas pudieran circular y otros actores entraran en competencia por su compra, se esperaría una reducción en las tasas de descuento. De esta manera, una venta con tarjeta podría transformarse en una fuente de financiamiento más que en una simple cuenta por cobrar.
El tercer aspecto que aborda el BCRA está orientado a las empresas y al empleo de diferentes garantías que puedan facilitar la reducción del costo financiero. “En el mercado de capitales, estamos colaborando con Roberto Silva en el proceso de desregulación”, afirmó Federico Sturzenegger al iniciar la Semana Mundial del Inversor en la Bolsa de Comercio.
Además, señaló el proyecto de reforma al mercado de capitales que se fundamenta en la simplificación y desregulación de procesos. Se ampliará el conjunto de bienes que podrán ser utilizados como garantías, incluyendo máquinas o instalaciones necesarias.
Asimismo, se establecerá un Registro Federal de Garantías administrado por el BCRA, que permitirá consultar los bienes que están afectos a prendas y otras garantías.
Esto permitirá la constitución de segundas o terceras prendas sin autorización previa del primer acreedor. En cuanto a la ejecución, se eliminará el monopolio que tienen los bancos sobre ciertos mecanismos actualmente vigentes.
Las tasas de cauciones o de plazos fijos rondan niveles cercanos al 20% anual, mientras que los créditos personales superan el 60%. Esto indica un desajuste en el sistema, ya que el Costo Financiero Total llega a cifras de tres dígitos en muchos casos. Sin un acceso fluido al crédito, el crecimiento económico se ve seriamente limitado.